海外FXと国内FXの違い。登録、レバレッジ、税金、資金保全を比較

国内FXは金融庁登録と信託保全により個人向けレバレッジが25倍に制限され、利益は申告分離課税で一律20.315%です。海外FXは大半が無登録で日本の投資者保護制度の対象外ですが、ゼロカットにより損失が入金額に限定されます。口座開設の前に、金融庁の事業者一覧での登録と無登録業者への警告を確認し、金融庁に登録された業者を利用することをおすすめします。
この記事のポイント
- 国内FXは金融庁登録と信託保全が義務、個人向けレバレッジは25倍に制限されています。海外FXは大半が無登録で、日本の投資者保護制度の対象外です。
- 税制は国内FXが申告分離課税で一律20.315%、海外FXは総合課税の累進税率です。損失の繰越控除は国内FXのみ可能で、海外FXの損失は国内FXや上場株式の利益と通算できません。
- ゼロカットは海外FXで広く採用され損失が入金額に限定されます。国内FXは追証が発生する可能性があります。
- 海外FXの出金トラブルは、入出金経路の不一致、本人確認の未完了、ボーナス規約違反で起きやすく、口座開設時の確認で予防できます。
- 口座開設前に、金融庁の事業者一覧での登録、信託保全の仕組み、無登録業者への警告の有無を確認し、金融庁に登録された業者を選ぶことをおすすめします。
FX業者を選ぶ際、国内と海外のどちらに口座を開くかで、適用される規制、資金の守られ方、税金の計算、トラブル時に頼れる窓口まで、ほぼすべての前提条件が入れ替わります。レバレッジ倍率やボーナスの派手さだけで比較すると、肝心な部分を見落とすことになります。本記事では、個人トレーダーが実際に口座開設の前に確認すべき違いを、順を追って整理します。
本記事は一般的な情報提供を目的としており、税務の個別判断は税理士など有資格の専門家にご確認ください。
海外FXと国内FXの根本的な違い
海外FXと国内FXの最大の違いは、金融庁への登録の有無と、それに紐づく規制の枠組みにあります。国内FX業者は金融商品取引業の登録を受けて営業しており、個人向けの最大レバレッジは25倍に制限されています。海外FXと呼ばれる業者の大半は金融庁の登録を受けておらず、レバレッジは数百倍から1,000倍以上に設定されている一方、日本の投資者保護制度の対象外です。
この違いは、トラブル時に誰が間に立つかという問題に直結します。金融庁に登録している業者であれば、監督当局が業務改善命令や行政処分を出せる立場にあり、顧客は財務局や金融先物取引業協会の窓口を利用できます。無登録の海外業者と争いになった場合、日本の当局の管轄外となり、紛争解決はその業者が拠点を置く国のライセンス発行機関に委ねられます。
高いレバレッジや入金ボーナスは、この構造の上に積み上がっている付加価値です。先に土台の違いを押さえてから、個別の論点に入ると判断を誤りにくくなります。
金融庁登録、レバレッジ、資金保全の違い
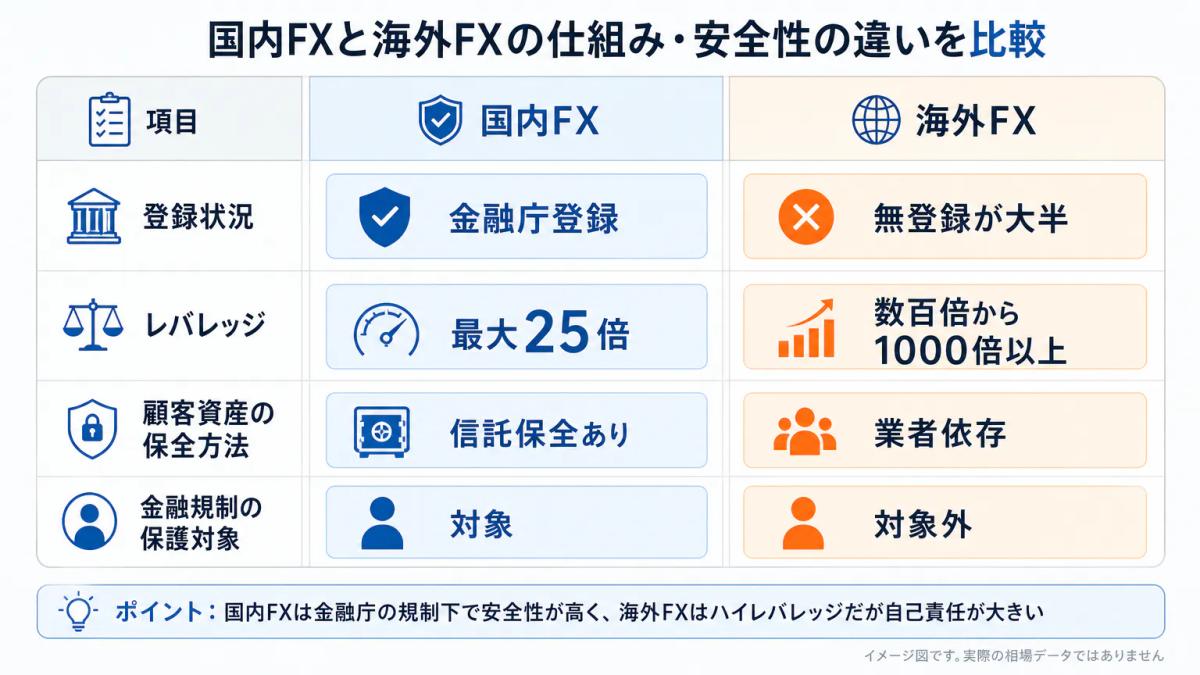
国内FXでは、顧客から預かった証拠金は信託銀行で分別管理されます。これを信託保全と呼び、業者が破綻しても顧客資金は信託財産として保護される仕組みです。個人口座の最大レバレッジ25倍という上限も、この保護の枠組みの一部として設定されています。
海外FXには信託保全を義務付ける統一ルールがなく、顧客資金の扱いは業者とライセンス発行国の規制に依存します。英国FCAやキプロスCySECのように分別管理や補償基金を要求する枠組みもありますが、これらは英国や欧州の居住者を主な保護対象として設計されており、日本の居住者がどこまで同じ扱いを受けるかは契約条項次第です。
両者の制度上の違いを並べると次のようになります。
| 項目 | 国内FX(金融庁登録) | 海外FX(多くが無登録) |
|---|---|---|
| 個人向けレバレッジ上限 | 25倍 | 数百倍から1,000倍以上 |
| 信託保全 | 法令で義務 | 業者とライセンスにより異なる |
| 日本の投資者保護制度 | 対象 | 対象外 |
| 監督当局への相談 | 金融庁、財務局 | 原則として対応外 |
| ゼロカット | 原則なし(追証あり) | 採用業者が多い |
信託保全がない代わりに海外FXが提示するのが、次節で扱うゼロカットシステムです。保護の形式が違うため、同じ土俵では比較できません。
税金の計算方法と損失の扱い
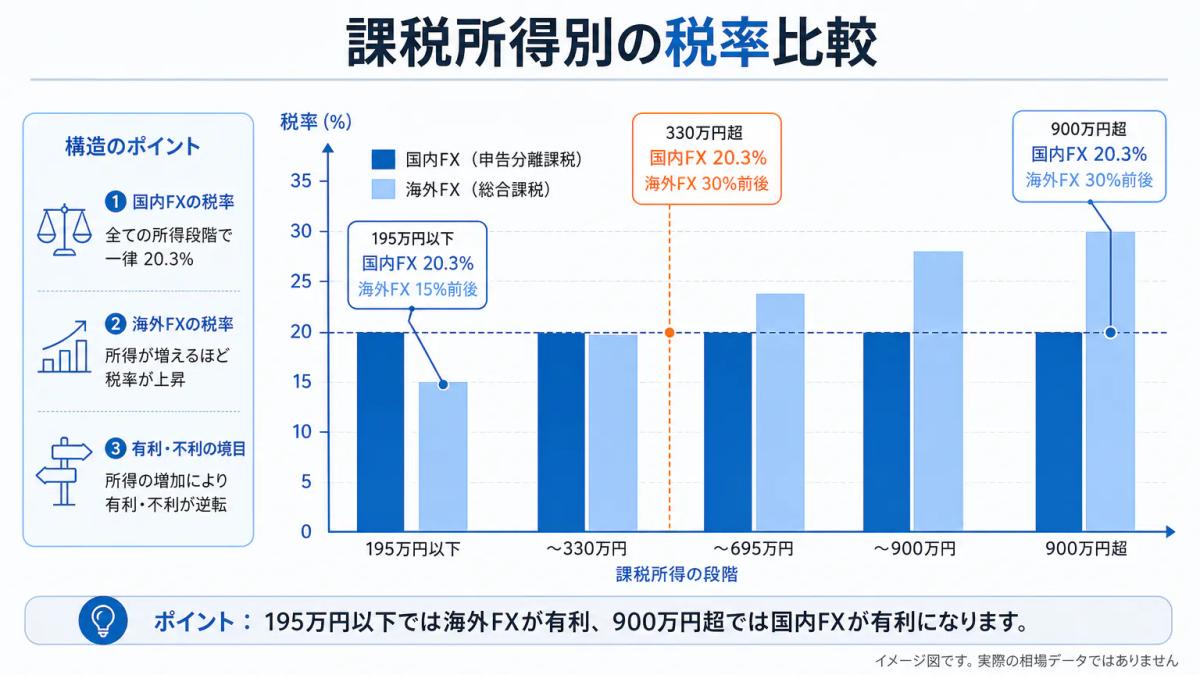
国内FXで得た利益は申告分離課税の対象で、所得税、復興特別所得税、住民税を合わせて一律20.315%の税率が適用されます。損失が出た年は、確定申告をすることで翌年以降3年間にわたって損失を繰り越し、将来のFX利益と相殺できます。
海外FXの利益は雑所得として総合課税の対象になります。給与所得など他の所得と合算し、課税所得の金額に応じた累進税率で所得税が計算され、別途住民税がかかります。損失の繰越はできず、国内FXや上場株式の譲渡益との損益通算も認められていません。
税負担の方向性を押さえるため、以下に概算のイメージを示します。実際の税額は所得控除や住民税の計算により変動するため、具体的な数字は税理士にご確認ください。
| 課税所得(給与等とFX利益の合計) | 国内FXの実質税率 | 海外FXの限界税率の目安 |
|---|---|---|
| 195万円以下 | 20.315% | 15%前後(所得税5%+住民税) |
| 330万円超 695万円以下 | 20.315% | 30%前後(所得税20%+住民税) |
| 900万円超 | 20.315% | 43%以上(所得税33%以上+住民税) |
課税所得が低い層では海外FXが有利に見える場面もありますが、所得が増えるほど国内FXの一律20.315%が優位になります。損失繰越の有無も含めて、年間を通した通算で判断する必要があります。
複数の海外FX業者を併用している場合でも、雑所得としての合算は変わりません。ただし、海外FX同士の損益は雑所得の内部で通算できる扱いが一般的で、A社の利益とB社の損失を相殺したうえで申告します。入出金履歴、取引履歴、年間損益レポートを業者ごとに保存しておくと、申告時の整理が楽になります。
金融庁に登録していない海外業者を使う場合のリスク
海外FX業者は金融庁の登録を受けていないため、業者と争いになっても日本の当局が直接介入する枠組みはありません。出金拒否、口座凍結、約定拒否、スプレッド急拡大による強制ロスカットなど、トラブルの種類は複数あります。金融庁は、登録を受けずに日本の居住者へ勧誘を行う海外業者について警告を公表しており、無登録業者との取引に注意を呼びかけています。
出金に関する問題が起こりやすいのは、次のようなケースです。
- 入金に使ったクレジットカードやオンラインウォレットと、別の方法で出金しようとした場合
- 本人確認書類(マネーロンダリング対策で求められる)の提出が未完了のまま、大きな利益を出金しようとした場合
- ボーナスやキャッシュバックの利用規約に抵触する取引(両建て、短時間のスキャルピング、裁定取引など)が記録されている場合
- 入金から短期間しか経っていないのに、ほぼ取引せずに全額を別経路で出金しようとした場合
予防策は口座開設の時点でほぼ決まります。本人確認を先に完了させ、入出金経路を同一にそろえ、ボーナス付き口座とボーナスなし口座を使い分け、規約の禁止事項を一度は読んでおくことが基本です。業者側の規約違反と判断されると、利益に加えて元本の出金まで止められる場合があります。
海外業者の中には、英国FCAやキプロスCySEC、オーストラリアASICなど、監督が厳しいとされる金融ライセンスを保有している業者も存在します。ただし、これらのライセンスの保護はライセンス発行国の居住者向けに設計されている点は押さえておく必要があります。
スプレッド、ボーナス、取引環境の違い
取引コストと取引環境は、同じ通貨ペアでも業者と口座タイプにより大きく変わります。スプレッドとは売値と買値の差で、トレーダーが実質的に負担する手数料にあたります。pips(ピップス)は通貨ペアの最小変動単位で、ドル円であれば0.01円が1pipです。
国内FXと海外FXの取引環境を主要な項目で比較すると次のとおりです。
| 項目 | 国内FX | 海外FX |
|---|---|---|
| スプレッド | 原則固定、米ドル円で0.2pips前後が主流 | 変動型、口座タイプにより0.0pips+手数料から1pips超まで幅広い |
| ボーナス | ほぼなし(キャッシュバックが中心) | 入金ボーナス、口座開設ボーナス、取引ボーナスが充実 |
| プラットフォーム | 業者独自ツールが中心 | MT4、MT5、cTrader、TradingView連携など選択肢が広い |
| 自動売買(EA) | 対応は限定的、業者認定のEAのみの場合もある | MT4、MT5上でEAを自由に導入可能 |
| 取り扱い銘柄 | 通貨ペア中心、CFDは別口座が多い | 通貨、株価指数、コモディティ、仮想通貨CFDまで1口座で扱える業者が多い |
MT4とMT5はMetaQuotes社が提供する取引プラットフォームで、EA(エキスパートアドバイザー)と呼ばれる自動売買プログラムを稼働させる環境として世界的に普及しています。既製のEAや個人開発のEAが大量に流通しており、海外FXのMT4口座に接続すれば、追加の仲介ツールなしで動かせます。国内FXで同等の環境を組もうとすると、API提供の有無、EAの許可範囲、専用VPSの選択肢まで含めて制約が増えます。
入金ボーナスは一見すると純粋な利益のように見えますが、ボーナスは出金できず証拠金としてのみ使える、一定の取引量を達成するまで出金が制限される、といった条件が付くのが通例です。利用規約を読み、何がボーナスで何が自己資金かを帳簿上区別してから使うほうが安全です。
ゼロカットシステムと追証のリスク
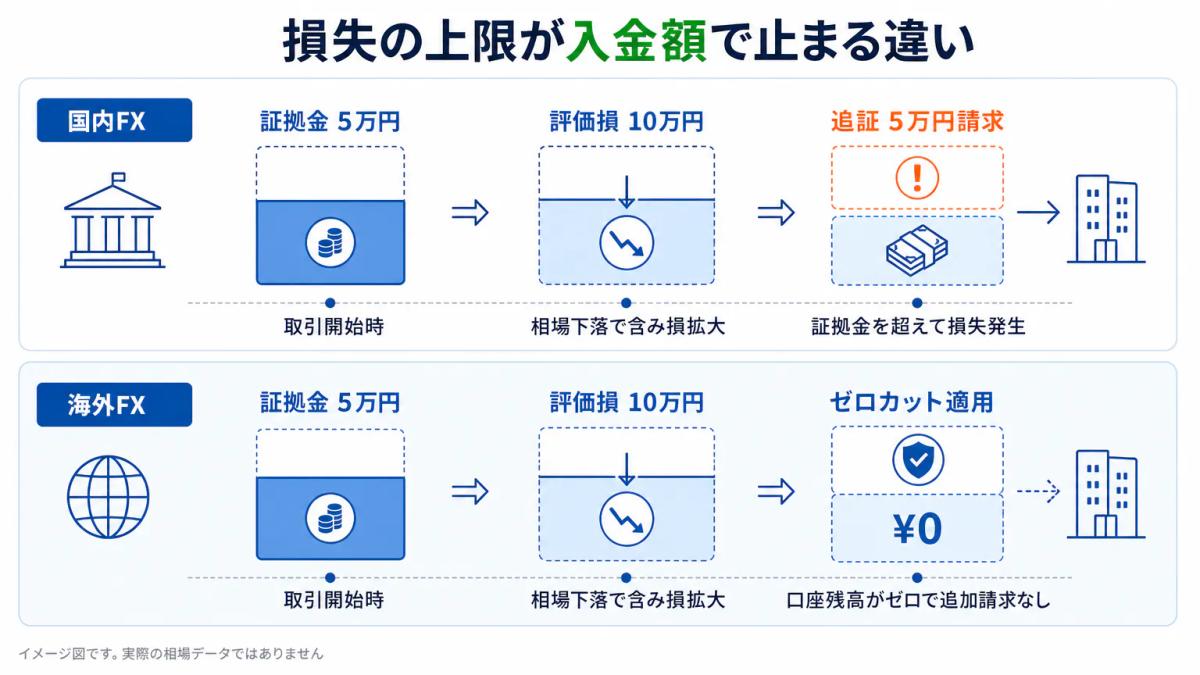
ゼロカットシステムは、相場急変で口座残高がマイナスになった場合に、そのマイナス分を業者が負担して残高をゼロに戻す仕組みです。海外FXで広く採用されており、トレーダーの損失は入金額までに限定されます。
国内FXでは、顧客の損失を業者が負担することが金融商品取引法の禁じる損失補塡に当たるおそれがあるため、ゼロカットは一般に提供されていません。急変動でロスカットが間に合わず口座残高がマイナスになった場合、不足額は追証(おいしょう。追加証拠金のこと)として請求されます。支払わない場合、業者は法的手段を取ることができます。
仮に、ドル円で10万通貨のロングポジションを保有中に、1円の急落が逆方向に起きたと考えてみましょう。評価損は約10万円で、口座に5万円しか入っていなければ、不足分の約5万円が追証として請求される可能性があります。同じ状況を海外FXのゼロカット口座で迎えた場合、損失は入金済みの5万円で止まり、追加の支払いは発生しません。
ゼロカットは入金額までのリスク限定として機能しますが、入金額そのものを一瞬で失う可能性は残ります。高レバレッジで建てたポジションは、わずかな逆行で証拠金を使い切るため、ゼロカットがあるからといって損切りを置かない運用は成立しません。
口座開設前に確認したいことと編集部の推奨
海外FXの高レバレッジは、少額の証拠金で大きなポジションを持てることを意味します。1万円の証拠金で100倍のレバレッジを使えば、理論上は100万円分のポジションを保有できますが、1pipあたりの損益もそれだけ大きくなり、小さな逆行で証拠金を失います。
どの業者を使う場合でも、資金管理の基本は、1トレードで許容できる損失額から建玉のサイズを逆算することです。たとえば1万円の資金で1回の最大損失を500円(資金の5%)に設定するなら、損切りまでの値幅と組み合わせてロット数を決め、その結果として実効レバレッジが数倍から数十倍にとどまる、という使い方になります。倍率の上限と、実際に使う倍率は別物です。
口座を開設する前に、次の点を確認してください。
- 金融庁への登録の有無。金融庁の「免許・許可・登録等を受けている事業者一覧」で、金融商品取引業者として登録されているかを業者名と登録番号で確認します。
- 信託保全の仕組み。金融庁に登録したFX業者には、顧客の証拠金を信託銀行などで区分管理する信託保全が義務付けられています。契約締結前交付書面などで、信託先と管理の方法を確認します。
- 無登録業者への警告の有無。金融庁の「無登録で金融商品取引業を行う者の名称等について」に、業者名やサービス名が掲載されていないかを確認します。掲載されていないことは、登録業者であることを意味しません。
- 登録番号の表示と実在性。「関東財務局長(金商)第○号」のような登録番号の表示があっても、その番号と業者名が金融庁の事業者一覧の記載と一致するかを確かめます。
- 契約条件。レバレッジの上限、ロスカットの基準、手数料と出金の条件を、契約締結前交付書面と利用規約で確認します。
- 相談窓口。不審な勧誘を受けた場合や無登録業者との取引に不安がある場合は、金融庁金融サービス利用者相談室に相談できます。
国内FXは、金融庁登録と信託保全という土台の上で取引できる点に最大の強みがあります。海外FXの高レバレッジやボーナスは、日本の投資者保護制度の対象外であることと引き換えです。編集部としては、日本居住者には金融庁に登録されたFX業者の利用をおすすめします。
FX会社を選ぶ
実際にFXを始めるなら、まずは各社を比較して自分に合った口座を選びましょう。
よくある質問
この記事をシェアする
この記事に関連するFX会社のレビュー
カワセナビでは、すべてのFX会社を同じ5項目の基準で評価しています。ここではその一部のレビューを掲載しています。
掲載しているFX会社の一覧を見る

関連記事
証拠金維持率とは。計算式と円建ての計算例、ロスカット水準との関係
証拠金維持率は有効証拠金を必要証拠金で割った比率です。円建ての数値例で計算の流れを追い、相場変動時にどう変化するか、どう改善するかを具体的に示します。
FXロットとは。1ロットの通貨量と業者による違い、計算方法を解説
FXのロットは取引数量を数える単位です。1ロットの通貨量は業者によって異なり、必要証拠金や損益、ロスカットまでの距離が大きく変わります。計算方法から実践的な決め方まで整理します。
FXの損切りのやり方:逆指値注文の設定から心理対策まで
FXの損切りを確実に実行するための注文設定、心理的な障壁への対処、損切り幅の調整、トレール注文の活用、国内業者と海外業者の違いまでを順に整理します。
コメント
読み込み中…