スワップポイントとは。金利差で毎日得られる仕組みと注意点

スワップポイントは2つの通貨の金利差を日割りで調整する仕組みで、ニューヨーク市場クローズ時点のポジションに毎日付与されます。同じ通貨ペアでも業者ごとに水準が異なるため、買値と売値の両方を比較する必要があります。新興国通貨の高スワップは政治リスクや通貨危機と表裏一体であり、実効レバレッジを3倍から5倍に抑えてロスカット水準を事前設定することが欠かせません。
この記事のポイント
- スワップポイントは2つの通貨の金利差を日割りで調整する仕組みで、ニューヨーク市場クローズ時点のポジションに付与されます。
- 同じ通貨ペアでも業者ごとに水準が異なり、買いと売りの差や3日分付与の曜日まで含めて比較する必要があります。
- 新興国通貨の高スワップは、政治リスクや通貨危機による急落と表裏一体で、ロスカット水準の事前設定が欠かせません。
- 実効レバレッジを3倍から5倍程度に抑え、スワップは為替変動を吸収するバッファとして捉えるのが実務的な設計です。
- 個人口座は20.315%の申告分離課税、法人口座は法人税の課税対象で、未実現スワップの扱いも業者方式により異なります。
金利差から生まれる毎日の損益
FXのポジションを翌営業日に持ち越すと、口座に小さな数字が加算されたり差し引かれたりします。スワップポイントとは、取引した2つの通貨の金利差を日割りで調整する仕組みです。たとえばメキシコペソ円の買いポジションを一晩保有すると、ペソ側の金利が高いため受け取りが発生します。逆の方向を持てば支払いになります。
この記事では、スワップポイントがどのタイミングで、いくらの水準で、どのような条件で付与されるのかを順に見ていきます。あわせて、スワップ狙いの運用で見落とされがちな資金管理、新興国通貨固有の下落リスク、受け取ったスワップの税務処理まで扱います。業者選びや通貨ペアの選択で判断を誤らないための実務的な論点に重きを置きます。
スワップポイントとは何で、なぜ受け取りと支払いが発生するのですか?
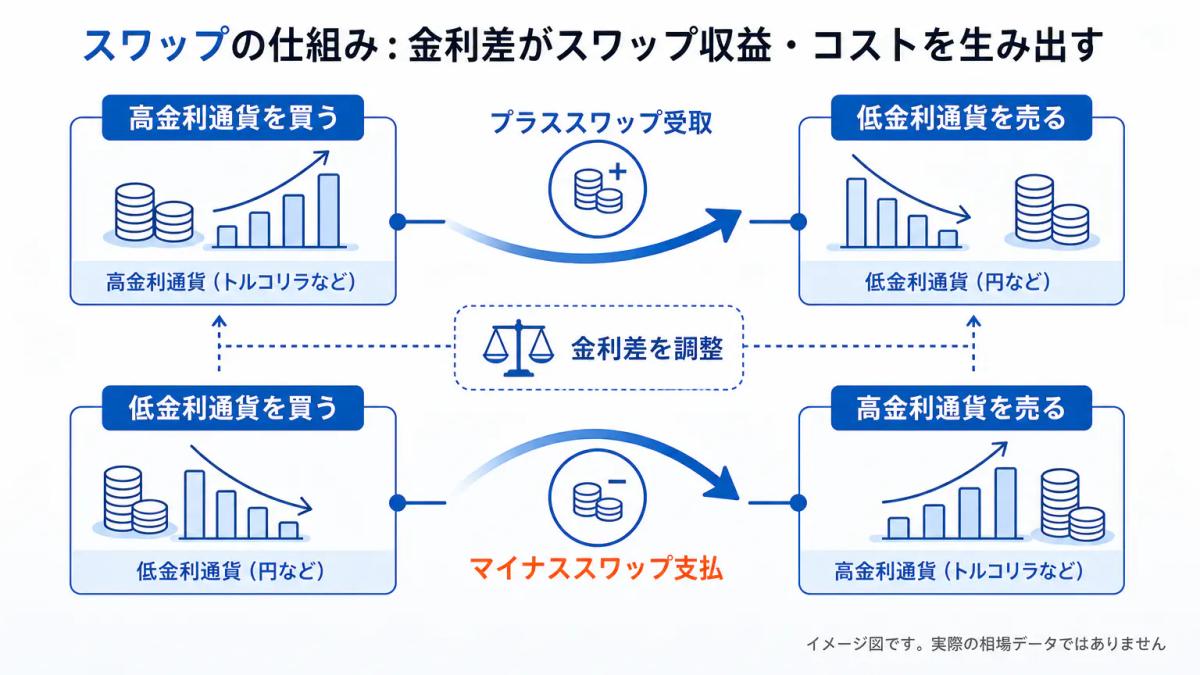
スワップポイントは、FXの買いポジションと売りポジションで生じる金利差を調整するための損益です。通貨を買うという取引は、その通貨を保有し、売った通貨を借りている状態に近い構造になります。借りた通貨には金利を支払い、保有する通貨からは金利を受け取る、この差額が日々反映されます。
高金利通貨を買って低金利通貨を売る方向にポジションを持てば、プラスのスワップポイントが口座に加算されます。反対に、低金利通貨を買って高金利通貨を売る方向だと、マイナススワップが差し引かれます。トルコリラ、メキシコペソ、南アフリカランドなどが高金利側、円や米ドル(局面による)が低金利側に位置づけられる構図が代表例です。
金利差はその国の政策金利の変更によって動きます。中央銀行が利上げすればスワップは拡大し、利下げすれば縮小します。昨日まで魅力的だった水準が、1回の政策決定で半減することもあります。スワップは金融政策の変化に連動して日々調整される変動要素だと理解しておくと、保有判断がぶれにくくなります。
スワップポイントはいつ、どのように付与されますか?
スワップポイントはニューヨーク市場のクローズ時点、日本時間の朝6時または7時(夏時間と冬時間で切り替わります)を基準に発生します。この瞬間にポジションを保有していると、翌営業日への持ち越しとみなされ、スワップが計算されます。デイトレードで同日中に決済したポジションには、原則としてスワップは発生しません。
週末分はまとめて付与される日があります。多くの業者では水曜日から木曜日への持ち越しで3日分、通貨ペアによっては別の曜日で3日分となる運用です。これは土日の決済日ズレを調整するためのもので、週末に向けてスワップが増える日は保有の意味合いが変わってきます。
付与の方法は業者によって異なります。日々口座残高に反映されるタイプと、ポジションを決済するまで未実現のスワップとして内部で積み上がり、決済時に実現損益に合算されるタイプがあります。後者は未決済のまま税務上の実現益にならないため、年末に損益調整を検討する場合に扱いが変わります。口座を開く前に、どちらの方式かを約款で確認しておくと後で混乱しません。
FX会社と通貨ペアで異なるスワップポイント水準
スワップポイントは中央銀行の金利差を元にしつつ、最終的な付与水準はFX会社が独自に決めています。同じ米ドル円の買いでも、業者Aで1万通貨あたり200円、業者Bで150円、業者Cで買いの受取180円に対して売りの支払260円のように(いずれも説明のための仮の数値です)、水準にも対称性にも差が出ます。買いと売りの絶対値が大きく異なる業者ほど、業者側の裁量が収益化に組み込まれています。
比較する際は、以下の観点を揃えて見てください。
- 1万通貨あたりの受取額(買い)と支払額(売り)の両方
- 直近1か月程度の平均値(スワップの実績を公表している業者もあります)
- 3日分付与の曜日と、祝日の扱い
- 未実現スワップが決済時合算か、日次反映か
- スプレッドと合わせた実質コスト
ある日のスナップショットだけで判断すると、キャンペーン的に一時的に引き上げられた水準に引き寄せられます。少なくとも数週間の推移を見るのが実務的です。
マイナススワップが発生する場合と対策
低金利通貨を買って高金利通貨を売る方向にポジションを持つと、毎日マイナススワップが差し引かれます。たとえば円を買ってメキシコペソを売る、米ドルを売ってトルコリラを買い戻すような取引です。短期の値動きを狙った戦略で、方向だけを見てポジションを取ると、保有期間が延びるほどスワップコストが積み上がります。
対策は方向を知ることに尽きます。買う通貨と売る通貨の政策金利を比較し、金利差がマイナスになる方向のポジションは短期で手仕舞う前提にする、あるいはスワップのプラス方向と自分の相場観が一致するタイミングを待つ、といった判断です。
仮に、南アフリカランド円を1万通貨売りで1か月保有した場合を考えてみましょう。1日あたりのマイナススワップが150円とすると、30日で4,500円のコストが発生します。この間に為替が同額以上こちらに有利に動かなければ、スワップだけで損失になります。
スワップポイント運用で実現可能な利回りと資金管理
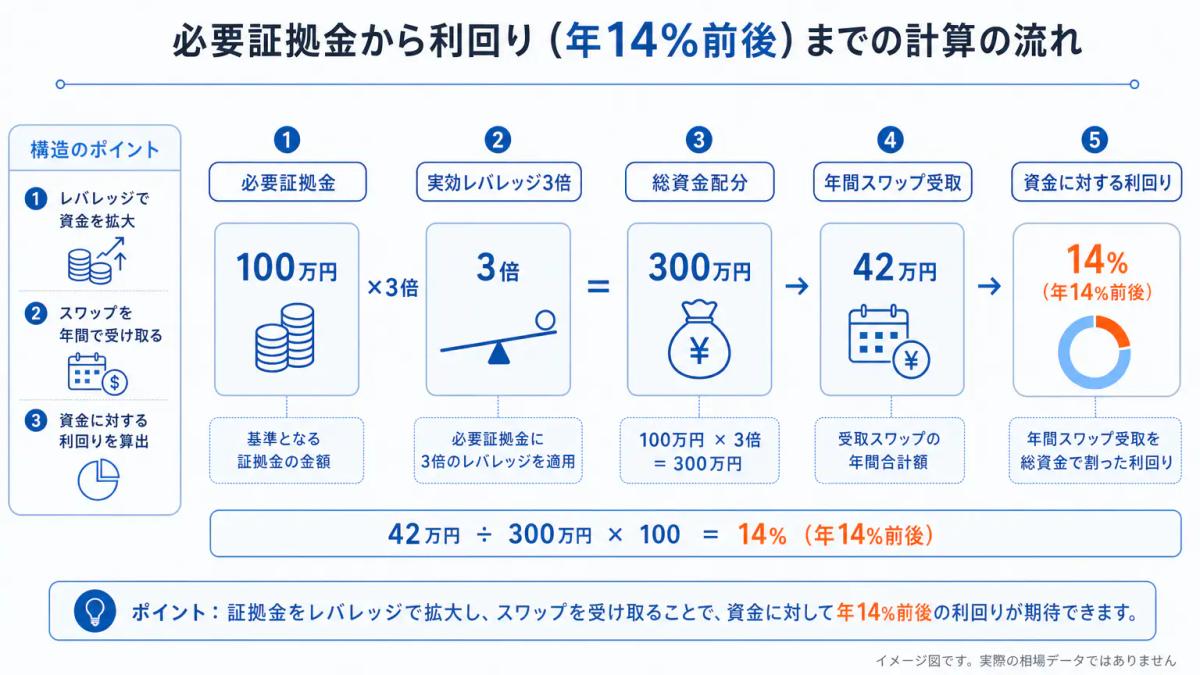
スワップ狙いの運用で現実的な年間利回りを決めるのは、通貨ペアのスワップ水準、ポジションサイズ、そしてレバレッジです。日本国内のFX業者では個人向けのレバレッジ上限が25倍に規制されており、金融庁に登録していない海外業者の高レバレッジはこの規制の外にあります。登録業者で、信託保全が確認できる口座を使うのが前提です。
ポジションサイジングの基本は、想定される最大ドローダウンに耐えられる証拠金を確保することです。レバレッジは上限いっぱいに使わず、実効レバレッジで3倍から5倍に抑える設計が、スワップ狙いの長期保有では一般的な目安とされています。相場が逆行した際にロスカットされれば、累積したスワップは為替差損で簡単に飲み込まれます。
仮に、1ドル=150円の局面で米ドル円を1万通貨買い、1日あたり200円のスワップを受け取ると仮定します。年間ではおよそ73,000円です。必要証拠金が60,000円でも、実効レバレッジを3倍に抑えるには約500,000円の資金を割り当てる計算になり、資金に対する利回りは年14%前後の水準になります。相場が10円逆行すれば含み損は10万円で、1年4か月分ほどのスワップが消える関係です。
この関係から、スワップは為替変動を一定期間吸収するためのバッファと見るのが実務的です。利回りの目標を立てる前に、何円の逆行まで保有を続けるのかを決めてください。
新興国通貨のスワップ運用における政治リスクと通貨危機
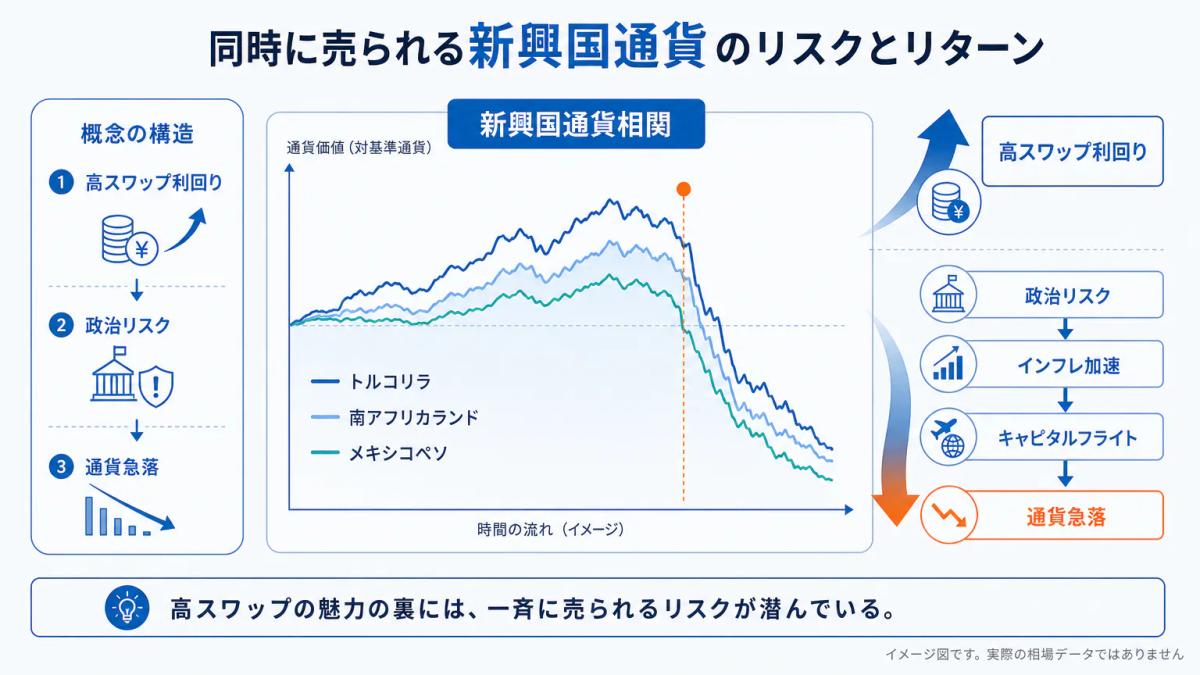
高いスワップが得られる通貨ほど、その国の経済や政治に特有のリスクを抱えています。トルコリラ、南アフリカランド、メキシコペソ、ブラジルレアルといった新興国通貨は、政策金利が高い理由そのものがインフレや資本流出への対抗策であり、価格の下落圧力と表裏一体です。
想定しておくべきシナリオは次のようなものです。
- 中央銀行の独立性が疑われる政策変更による急落
- インフレ加速に対する利下げ(スワップが減りつつ通貨も下がる)
- 選挙や政変に伴うキャピタルフライト
- 格付け会社による投資適格からの引き下げ
- 外貨準備の枯渇や資本規制の導入
対策は、新興国通貨をポートフォリオの一部に限定することと、ロスカット水準を明確に決めておくことです。1つの通貨に資金を集中させず、保有通貨の相関にも注意してください。南アフリカランドとトルコリラは別の国ですが、新興国通貨全体がリスクオフ局面でまとめて売られる傾向があります。
スワップポイント受取時の税務処理と口座形態の違い
スワップポイントは、為替差損益と合算してFX取引の損益として扱われます。個人口座では店頭FXも取引所FXも申告分離課税の対象で、所得税15%、住民税5%、復興特別所得税0.315%を合わせた20.315%の税率が、他の所得と分離して適用されます。給与所得などとは合算されません。
個人と法人で扱いが変わる主な論点を整理します。
- 個人口座: 申告分離課税、20.315%の税率、損失は3年間繰越可能
- 法人口座: 法人税の課税対象、他の事業損益と通算可能、繰越は青色申告で原則10年
- 未実現スワップ: 業者の方式により年末時点で課税対象かどうかが変わる
- 必要経費: 個人は限定的、法人は通信費や書籍代など事業関連費用の計上余地が広い
未実現スワップを決済時に合算する方式の業者では、ポジションを年をまたいで保有すればその年の課税対象から外れます。日次で口座残高に反映される方式では、受け取った時点で実現益となります。年間の税額設計を考える場合、この違いが影響します。
本稿は一般的な情報提供であり、個別の税務判断は税理士など有資格の専門家にご確認ください。
関連する項目
FX会社を選ぶ
実際にFXを始めるなら、まずは各社を比較して自分に合った口座を選びましょう。
よくある質問
この記事をシェアする
この記事に関連するFX会社のレビュー
カワセナビでは、すべてのFX会社を同じ5項目の基準で評価しています。ここではその一部のレビューを掲載しています。
掲載しているFX会社の一覧を見る

関連記事
証拠金維持率とは。計算式と円建ての計算例、ロスカット水準との関係
証拠金維持率は有効証拠金を必要証拠金で割った比率です。円建ての数値例で計算の流れを追い、相場変動時にどう変化するか、どう改善するかを具体的に示します。
FXロットとは。1ロットの通貨量と業者による違い、計算方法を解説
FXのロットは取引数量を数える単位です。1ロットの通貨量は業者によって異なり、必要証拠金や損益、ロスカットまでの距離が大きく変わります。計算方法から実践的な決め方まで整理します。
FXの損切りのやり方:逆指値注文の設定から心理対策まで
FXの損切りを確実に実行するための注文設定、心理的な障壁への対処、損切り幅の調整、トレール注文の活用、国内業者と海外業者の違いまでを順に整理します。
コメント
読み込み中…