海外FXの税金は雑所得で総合課税。国内FXとの違いと確定申告の実務

海外FXの税金は、利益が原則として雑所得の総合課税となり、所得税5~45%に復興特別所得税と住民税10%が加わります。上乗せ部分が課税所得330万円を超える区分に入ると、国内FXの申告分離課税20.315%より税負担が重くなります。海外FXの損失は国内FXの利益と通算できず、翌年への繰越控除もできません。給与所得者の20万円以下申告不要は所得税の扱いで、住民税は別途申告が必要です。
この記事のポイント
- 海外FXの利益は雑所得として総合課税され、所得税の累進税率5〜45%に住民税10%と復興特別所得税が加算されます
- 上乗せ部分が課税所得330万円を超える区分に入ると、海外FXの限界税率(約30.42%以上)が国内FXの20.315%を上回ります
- 海外FXの損失は国内FXの利益と通算できず、翌年以降への繰越控除も認められていません
- 給与所得者の20万円以下申告不要は所得税の特例で、住民税は別途申告が必要な場合があります
- 外貨建て損益の円換算やボーナスの扱いは国税庁のタックスアンサーで個別に示されていないため、税務署や税理士に確認してから一貫した方法で集計します
海外FXの税金は、金融庁に登録されていない海外業者との取引で得た利益に、所得税・復興特別所得税・住民税がかかる仕組みです。国内の登録業者を通じたFXの利益が申告分離課税(一律20.315%)になるのに対し、海外FXの利益は原則として雑所得として総合課税され、給与など他の所得と合算したうえで累進税率が適用されます。所得区分が違うため、損失の通算や繰越、申告が必要かどうかの考え方も国内FXとは分けて整理する必要があります。
なお、金融庁に登録されていない海外業者には日本の投資者保護の枠組みが及ばず、信託保全による分別管理も担保されません。国内の規制環境については、国内FXと海外FXの違いとレバレッジ25倍規制で整理しています。
この記事は税務の一般的な情報提供であり、個別の申告内容は、ご自身の状況に応じて税理士または所轄の税務署にご確認ください。
海外FX利益は雑所得として総合課税される仕組み
海外FX業者を通じて得た為替差益やスワップポイントは、国税庁のタックスアンサーNo.1521で申告分離課税の対象とされる取引に当たらず、一般的に雑所得として総合課税の対象になります。給与所得など他の所得と合算した課税所得に所得税の累進税率がかかり、さらに復興特別所得税(基準所得税額の2.1%)と住民税(標準税率10%)が加わります。所得税の税率は、国税庁のタックスアンサーNo.2260の速算表で5%から45%までの7段階と定められています。なお、令和8年度税制改正により令和9年分以後は復興特別所得税の税率が引き下げられ、防衛特別所得税が創設されますが、両者を合計した税率は変わらないとされています。
総合課税では、課税所得が増えるほど上乗せ部分の税率(限界税率)が高くなります。所得税の最高税率45%に住民税10%を足すと55%、復興特別所得税を含めると約55.95%です。ただし、これは課税所得4,000万円超の部分にかかる税率で、所得全体に55%がかかるわけではありません。所得税額は速算表の「課税所得×税率−控除額」で計算し、課税所得500万円なら500万円×20%−42万7,500円=57万2,500円で、所得全体に対する所得税の割合は約11.5%にとどまります。
雑所得の金額は、総収入金額から必要経費を差し引いて計算します(国税庁タックスアンサーNo.1500)。海外FXでは、取引との関連を説明できる費用に限って必要経費として差し引けます。具体的な項目は後半の経費の章で整理します。
国内FXとの税率差と所得区分の違い
国内の第一種金融商品取引業者または登録金融機関を相手方とするFX取引の利益は、「先物取引に係る雑所得等」として申告分離課税の対象になります。国税庁のタックスアンサーNo.1521によると、税率は所得税15%(ほかに住民税5%)で、復興特別所得税を含めると合計20.315%です。他の所得の大きさにかかわらず一律です。一方、海外FXは総合課税のため、課税所得が増えるほど上乗せ部分の税率が上がります。
両者の違いを、限界税率(FX利益が上乗せされる部分にかかる税率)で比べてみましょう。海外FX側は、国税庁の速算表(No.2260)の所得税率に復興特別所得税(所得税額の2.1%)と住民税の標準税率10%を加えた概算です。
| 上乗せ部分が入る課税所得の区分 | 国内FX(申告分離課税・一律) | 海外FX(総合課税の限界税率) |
|---|---|---|
| 195万円以下 | 20.315% | 15.105%(所得税5%+復興0.105%+住民税10%) |
| 195万円超330万円以下 | 20.315% | 20.21%(所得税10%+復興0.21%+住民税10%) |
| 330万円超695万円以下 | 20.315% | 30.42%(所得税20%+復興0.42%+住民税10%) |
| 695万円超900万円以下 | 20.315% | 約33.48%(所得税23%+復興約0.48%+住民税10%) |
| 900万円超1,800万円以下 | 20.315% | 約43.69%(所得税33%+復興約0.69%+住民税10%) |
表のとおり、上乗せ部分が課税所得195万円以下の区分に入る場合は海外FXの方が税率は低く、195万円超330万円以下の区分ではほぼ同水準、330万円を超える区分では海外FXの方が重くなります。さらに1,800万円超の部分は約50.84%、4,000万円超の部分は約55.95%です。累進税率は区分ごとに段階的にかかるため、FX利益全体の負担は、利益を加える前と後の課税所得で計算した税額の差で確かめてください。国内FXの申告分離課税の実務は、国内FXの税金と確定申告で解説しています。
海外FXの損失は国内FXの利益と相殺できない
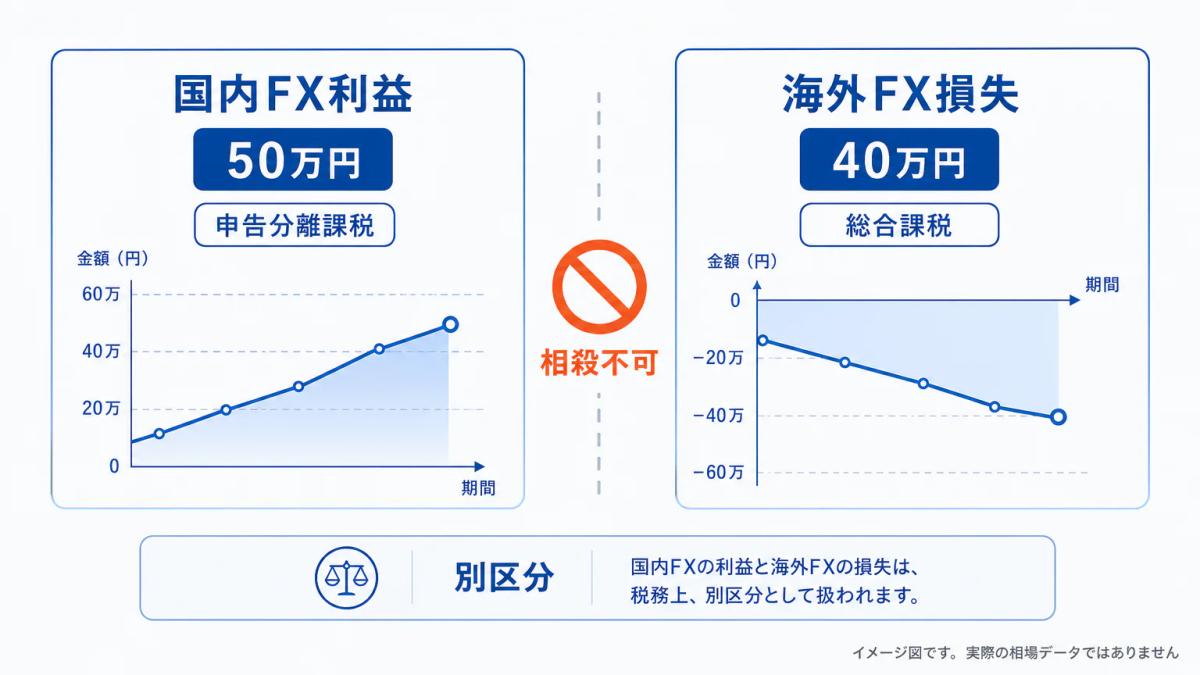
海外FXで損失が出ても、国内FX業者で得た利益と相殺することはできません。国税庁のタックスアンサーNo.1521によると、「先物取引に係る雑所得等」の損失は他の「先物取引に係る雑所得等」とは損益通算できますが、それ以外の所得との損益通算はできません。海外FXの損益はこの区分に入らないため、国内FXや商品先物などの損益とは別に計算します。また、雑所得の損失は給与所得など他の所得とも損益通算できません(No.1500)。同じ年に原稿料など他の雑所得の黒字がある場合は雑所得の中で差し引ける可能性がありますが、個別の扱いは税務署や税理士に確認してください。
さらに重要な点として、海外FXの損失は翌年以降に繰り越すことができません。国税庁のタックスアンサーNo.1521によると、先物取引に係る雑所得等の金額の計算上生じた損失は、一定の要件のもとで翌年以後3年間にわたり繰越控除が認められていますが、この特例は申告分離課税の対象となる国内FXに適用されるもので、総合課税の雑所得に区分される海外FXには適用されません。
仮に、同じ年に国内FXで50万円の利益、海外FXで40万円の損失が出たとします。国内FXの50万円には申告分離課税がそのままかかり、税額は所得税7万5,000円、復興特別所得税1,575円、住民税2万5,000円の合計10万1,575円(20.315%)です。海外FXの40万円の損失はこの利益から差し引けず、他に雑所得の黒字がなければ翌年以降に繰り越すこともできません。
国内FXと海外FXの損益は申告上も別々に集計するため、取引履歴は業者ごとに分けて保存しておくと作業が楽になります。
給与所得者の20万円基準と住民税の申告
給与を1か所から受けて年末調整を済ませ、給与の年間収入金額が2,000万円以下の給与所得者は、国税庁のタックスアンサーNo.1900によると、給与所得と退職所得以外の所得金額の合計額が20万円を超える場合に所得税の確定申告が必要です。海外FXの利益(必要経費を差し引いた後の所得)が年間20万円以下で、他に申告すべき所得がなければ、所得税の確定申告は不要になるケースがあります。
ただし、この20万円基準は所得税の確定申告に関するもので、住民税には同じ申告不要の扱いがありません。所得税の確定申告をしない場合でも、お住まいの市区町村へ住民税の申告が必要になるのが一般的です。手続きは居住地の市区町村にご確認ください。
また、医療費控除などのために確定申告をする場合は、20万円以下の雑所得も申告に含める必要があるとされています。20万円基準は、他に確定申告をしない給与所得者に限った扱いと考え、迷う場合は税務署に確認してください。
必要経費とボーナス・キャッシュバックの扱い
海外業者が付与する入金ボーナスやキャッシュバックの扱いは、国税庁のタックスアンサーでは個別に示されていません。出金できる現金として受け取ったキャッシュバックなどは雑所得の収入に当たる可能性がありますが、証拠金としてのみ使えるクレジット型のボーナスを含め、具体的な扱いは税務署や税理士に確認してください。
必要経費として計上を検討できる主な項目は、次のとおりです。いずれも取引との関連を説明できるものに限られ、計上できるかは個別の判断になるため、迷う場合は税務署や税理士に確認してください。
- 取引手数料(明示的に請求されるもの)
- 入出金にかかる送金手数料
- 通信費、電気代のうちFX取引に使った按分
- 取引ツール、VPS、チャートソフトの利用料
- FX関連書籍、有料情報、セミナー参加費
- パソコン、モニターなどの減価償却費または按分
按分する経費は、按分の根拠(取引時間の割合、作業時間の記録など)と領収書を保存してください。生活費と混在する項目は、合理的な根拠を説明できる範囲内にとどめることが求められます。
円換算と確定申告で準備する書類
海外FXの損益は、ドル建てなど外貨で記録されることが多く、確定申告では円に換算して集計します。どの日のどのレートで換算するかは取引の内容によって考え方が分かれるため、税務署や税理士に確認したうえで、決めた方法を年間を通じて一貫して使ってください。
確定申告で準備しておきたい書類は、次のとおりです。
- 海外FX業者の年間取引報告書、または取引履歴(決済ごとの損益と日付が分かるもの)
- 入出金記録、送金控え、銀行通帳の該当ページ
- 経費の領収書、クレジットカード明細
- 給与所得者は源泉徴収票
- 他の雑所得がある場合はその明細
海外業者は日本の支払調書や源泉徴収票を発行しないため、申告の根拠はトレーダー自身が保存する取引履歴が中心になります。年末に業者のサーバーから履歴がダウンロードできなくなる事態に備えて、月次でCSVやPDFを保存する運用が現実的です。
海外業者で得た利益も日本で課税される理由
金融庁に登録されていない海外業者で得た利益も、日本の居住者であれば日本で申告・納税の対象になります。業者が海外に所在していても申告義務は変わりません。日本は共通報告基準(CRS)に基づく金融口座情報の自動的交換に参加しており、国税庁が海外の金融口座情報を入手できる仕組みがある点も踏まえてください。
申告で見落としやすい3つの点
- 年間20万円以下だから申告不要と考え、住民税の申告を失念する
- 国内FXの利益と海外FXの損失を相殺できると誤解し、過少申告になる
- 取引履歴を月次で保存せず、年度末に業者サーバーから取得できなくなる
たとえば、平日の夜に副業として海外FX業者で取引している会社員のあなたが、年間30万円の利益(必要経費を差し引いた後の所得)を出したとします。給与所得以外の所得が20万円を超えるため、所得税の確定申告が必要です。給与などから計算した課税所得が370万円だった場合、FX利益を加えた課税所得は400万円になり、所得税は速算表で400万円×20%−42万7,500円=37万2,500円です。FX利益がない場合の31万2,500円との差は6万円で、これに復興特別所得税1,260円と住民税約3万円が加わり、30万円の利益に対する負担は合計約9万1,260円(約30.4%)です。同じ30万円を国内の登録業者で得た場合の6万945円(20.315%)より約3万円重くなります。
カワセナビ編集部としては、海外FXの税金について3つの運用ルールを先に決めておくことをおすすめします。第一に、月初に前月の取引履歴と入出金記録を保存する。第二に、年間の所得が20万円を超えそうな時点で、税務署や税理士への相談先を決めておく。第三に、税率の比較より先に金融庁登録と信託保全の有無を確認する。税額は申告時に計算し直せますが、未登録業者に預けた資金は国内の制度で保護されていません。
FX会社を選ぶ
実際にFXを始めるなら、まずは各社を比較して自分に合った口座を選びましょう。
よくある質問
この記事をシェアする
この記事に関連するFX会社のレビュー
カワセナビでは、すべてのFX会社を同じ5項目の基準で評価しています。ここではその一部のレビューを掲載しています。
掲載しているFX会社の一覧を見る


コメント
読み込み中…